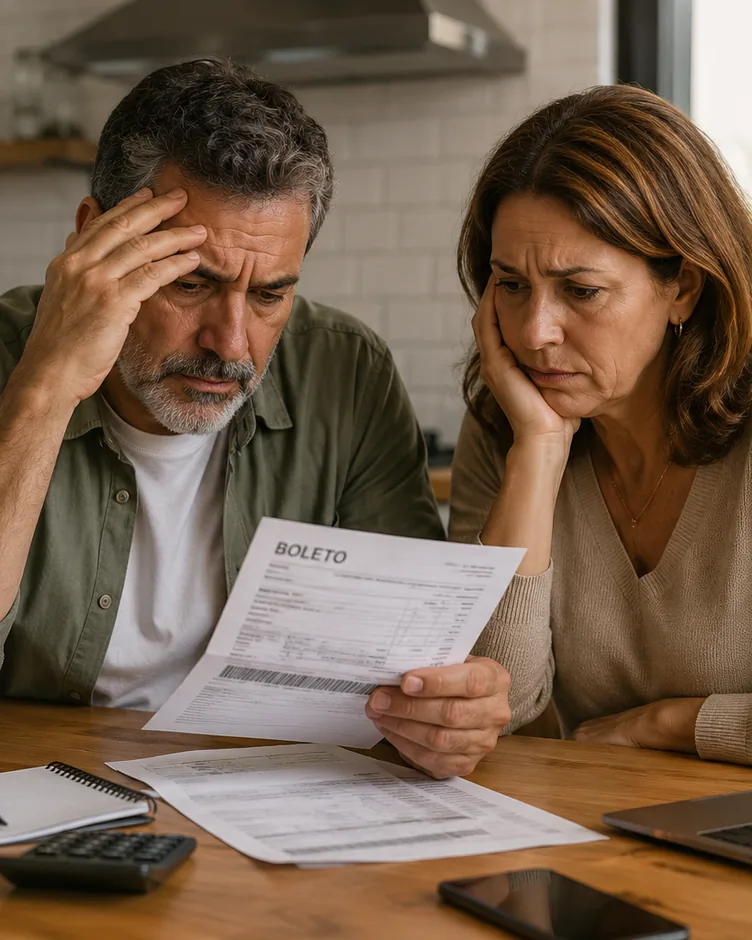
Isso pode ser o chamado “falso coletivo”: um plano contratado por um CNPJ que atende apenas uma família, mas recebe reajustes de contratos empresariais, fazendo você pagar muito mais do que deveria.
Nesses casos, a Justiça tem determinado a redução das mensalidades e ainda a devolução do que foi pago a mais nos últimos 3 anos.
Faça agora uma simulação rápida e simples e descubra, em poucos minutos, se o seu plano pode ser revisado e quanto você pode economizar.
Simulação rápida e simples · A comparação aparece na hora, sem cadastro · Cada caso passa pela mão de um especialista, não de um robô
Informe desde quando você está no plano e os dois valores de mensalidade. A estimativa é atualizada em tempo real, comparando a variação do seu boleto com o teto anual oficial da ANS no mesmo período — sem cadastro, com o resultado aqui mesmo na página.
Prefere pular a simulação e conversar direto?
Falar com nosso time no WhatsAppVeja se você se identifica com alguma destas situações:
Se você marcou duas ou mais situações, vale a pena fazer a simulação.
Em poucos minutos, você pode descobrir se o seu contrato pode ser revisado, reduzir o valor da mensalidade e até recuperar o que foi pago a mais nos últimos 3 anos.
A simulação é rápida e simples, leva menos de 2 minutos e pode mostrar quanto você pode economizar se o seu caso se enquadrar nessa situação.
O problema pode estar no tipo de contrato, e não no seu plano de saúde. Muitas famílias contrataram o plano por um CNPJ porque essa era a única opção oferecida pela operadora. O que quase ninguém explicou é que, a partir daí, o contrato passou a receber reajustes de plano empresarial, que costumam ser muito maiores.
Esses aumentos se acumulam ano após ano. Cada reajuste passa a fazer parte do valor da mensalidade. Com o tempo, o que parecia um aumento pequeno acaba transformando o plano em uma das maiores despesas da família.
Depois dos 59 anos, a situação costuma ficar ainda mais difícil. Além do reajuste anual, muitos beneficiários ainda enfrentam o aumento por mudança de faixa etária, justamente no momento da vida em que mais precisam do plano de saúde.
É por isso que tantas pessoas acreditam que o aumento é “normal”.
Mas, quando o plano atende apenas uma família e é reajustado como se fosse empresarial, a Justiça tem decidido que esses reajustes podem ser revistos, permitindo reduzir a mensalidade e até recuperar valores pagos a mais.
Descubra se isso aconteceu com você.
A simulação é rápida e simples, leva menos de 2 minutos e pode mostrar se o seu plano pode ser revisado.
Acumulado de 10 ciclos de reajuste (mai/2015 → abr/2025)
Fontes: ANS — Dados Abertos (PDA-055) e divulgações obrigatórias das operadoras (RN 565/2022); teto ANS de planos individuais. Valores ilustrativos do efeito composto dos percentuais comunicados à ANS.
| Trajetória (pool ≤29 vidas) | Acumulado 2015→2025 | R$ 1.000 viraram |
|---|---|---|
| Teto ANS (planos individuais) | +132,4% | R$ 2.324 |
| Seguros Unimed | +248,8% | R$ 3.488 |
| Hapvida | +255,2% | R$ 3.552 |
| Omint | +306,4% | R$ 4.064 |
| Unimed Nacional (CNU) | +330,5% | R$ 4.305 |
| Porto Seguro Saúde | +345,7% | R$ 4.457 |
| NotreDame Intermédica | +371,5% | R$ 4.715 |
| SulAmérica | +389,0% | R$ 4.890 |
| Bradesco Saúde | +389,7% | R$ 4.897 |
| Amil | +417,9% | R$ 5.179 |
Transparência sobre estes números: os percentuais são os comunicados pelas próprias operadoras à ANS para o agrupamento de contratos com até 29 vidas (dados públicos — PDA-055 e divulgações da RN 565/2022), compostos ciclo a ciclo. O percentual do pool é, em si, permitido pela regulação. A questão jurídica surge quando o regime coletivo não deveria se aplicar ao seu contrato (o “falso coletivo”), quando o percentual cobrado difere do divulgado, ou quando não há justificativa técnica — e isso se verifica caso a caso.
O que está acontecendo com o seu plano não é um problema isolado. Nos últimos anos, diversos tribunais têm entendido que, quando um plano contratado por um CNPJ atende apenas uma família, ele não pode receber reajustes como se fosse um grande contrato empresarial.
Por isso, em muitos processos, a Justiça tem determinado:
Esses entendimentos não surgiram agora. Eles vêm sendo construídos pelos tribunais superiores e continuam sendo aplicados em decisões recentes em todo o país.
Entre os principais pontos reconhecidos pela Justiça estão:
Quando o plano atende apenas uma família, ele não pode ser tratado como um grande contrato empresarial apenas porque foi contratado por um CNPJ.
A operadora precisa justificar tecnicamente os reajustes aplicados. Se não comprovar a forma de cálculo, esses aumentos podem ser considerados inválidos.
Os reajustes por mudança de faixa etária também devem respeitar os limites previstos na legislação e o entendimento dos tribunais.
É exatamente por isso que vale a pena verificar o seu contrato. Cada caso precisa ser analisado individualmente, mas milhares de famílias descobriram que estavam pagando muito mais do que deveriam.
A simulação é rápida e simples, leva menos de 2 minutos e pode indicar se o seu plano tem chance de revisão.
Nem todo reajuste alto é abusivo, e nem todo contrato pode ser revisado. Existem planos empresariais legítimos em que aumentos acima do índice da ANS podem ser válidos.
Por isso, a nossa simulação identifica apenas indícios de irregularidade. O resultado não é uma promessa de êxito: cada caso é analisado individualmente por um advogado especializado, com base no contrato, nos reajustes aplicados e na documentação disponível.
É assim que oferecemos uma orientação responsável, sem criar falsas expectativas.
Veja o que acontece depois da sua simulação.
Em poucos minutos, nossa ferramenta faz uma análise inicial do seu caso. Se houver indícios de que o seu plano pode ter sofrido reajustes abusivos, nossa equipe entrará em contato pelo WhatsApp para explicar os próximos passos e tirar suas dúvidas.
Solicitaremos apenas os documentos necessários, como contrato, boletos e cartas de reajuste, para verificar se os aumentos aplicados ao seu plano podem ser questionados. Toda a análise é feita por um advogado especializado.
Após a análise, explicaremos se o seu caso possui fundamento jurídico e quais são as possibilidades. Se entendermos que não há viabilidade, você também será informado com total transparência, sem falsas promessas ou expectativas.
Caso opte por ingressar com a ação, nossa equipe acompanha tudo do início ao fim, mantendo você informado em cada etapa. As condições de honorários ficam definidas por escrito antes da contratação, para que você saiba exatamente onde está pisando desde o começo.
Freitas Mendes e Magalhães Advogados Associados
Há mais de 12 anos, ajudamos consumidores a defender seus direitos contra grandes empresas em todo o Brasil. Ao longo dessa trajetória, construímos uma atuação sólida em ações envolvendo planos de saúde, sempre com foco na proteção do consumidor e na busca por soluções justas.
A simulação é apenas o primeiro passo. Antes de qualquer orientação, cada caso é analisado individualmente por um advogado especializado, que avalia o contrato, os reajustes aplicados e toda a documentação para verificar se existe fundamento jurídico para uma eventual revisão.
O que analisamos no seu contrato?
Para tornar essa avaliação mais rápida e precisa, utilizamos uma metodologia própria baseada em dados públicos das principais operadoras e nos critérios adotados pela Justiça. Durante a análise, verificamos, entre outros pontos:
Somente após essa análise jurídica é que orientamos o cliente sobre a viabilidade do caso e os próximos passos.
Antes de nos enviar qualquer documento, você pode — e deve — conferir quem somos.
“Demorou bastante pra finalizar o processo, a nossa justiça né. Mais a Doutora Marcela trabalhou com afinco até dá causa ganha, parabéns ao Freitas, Mendes e Magalhães. Recomendo.”
“Muito satisfeito com o atendimento e atenção. Obrigado pelo auxílio e empenho. Parabéns!”
“Excelente escritório, com profissionais responsáveis e competentes.”
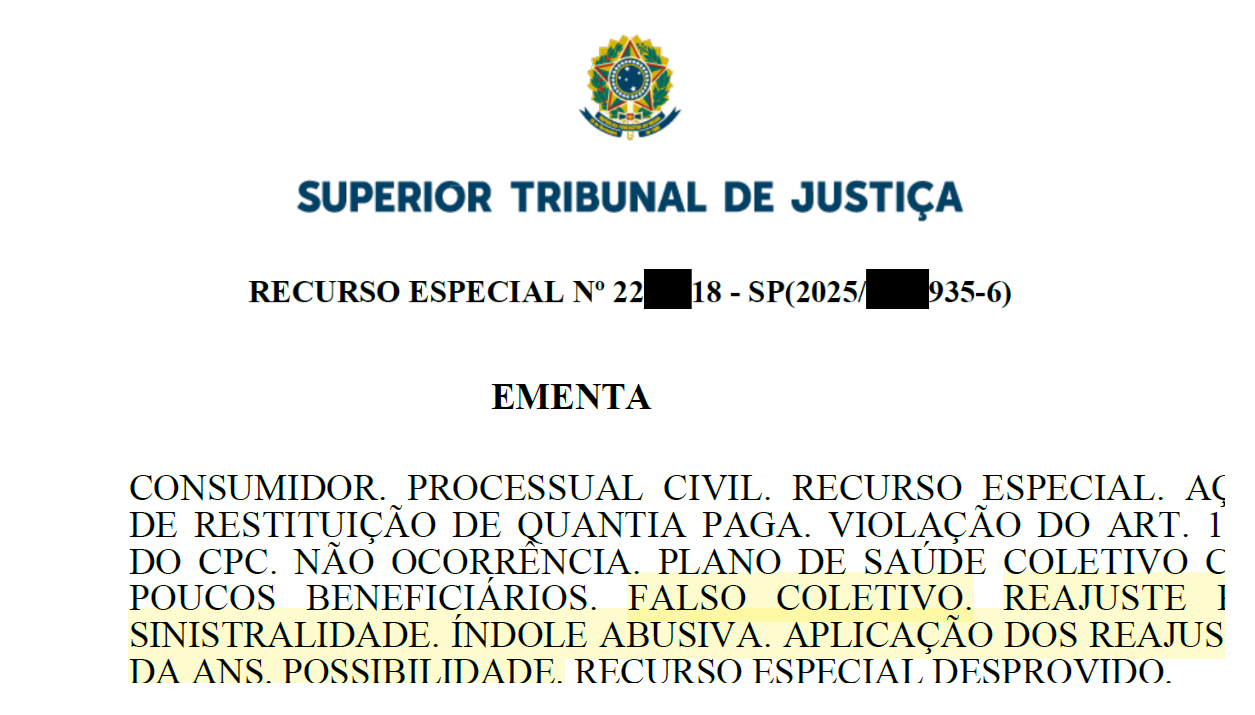
Ao lado, a ementa de um recurso especial julgado pelo Superior Tribunal de Justiça — o número do processo foi suprimido para preservar as partes. Discutia-se a restituição de valores pagos em um plano de saúde coletivo com poucos beneficiários, reajustado por sinistralidade. Naquele caso, a Corte reconheceu a índole abusiva do reajuste, admitiu a aplicação dos índices da ANS e negou provimento ao recurso da operadora.
“A jurisprudência do Superior Tribunal de Justiça, excepcionalmente, admite que o contrato de plano de saúde coletivo caracterizado como ‘falso coletivo’ seja tratado como plano individual ou familiar, aplicando-se-lhes os critérios de reajustes segundo os índices da ANS.”
Trecho da ementa reproduzida ao lado, que cita o AgInt no REsp 2.126.901/SP (rel. Min. Maria Isabel Gallotti, Quarta Turma, julgado em 7/4/2025). O desfecho descrito é daquele caso específico — não é promessa de resultado. Cada contrato depende de análise individual e da decisão do Poder Judiciário.
Os artigos do blog são carregados online. Sem conexão — ou nesta cópia salva da página —, esta lista não aparece: acesse o blog direto pelo nosso site ou fale com o time pelo WhatsApp.
A cada mês que passa, novos valores podem ficar fora do período que pode ser analisado para devolução.
A legislação limita a recuperação dos valores pagos a mais aos últimos 3 anos. Por isso, quanto antes você descobrir se o seu caso pode ser revisado, mais informações poderão ser avaliadas.
Em menos de 2 minutos, você pode descobrir se vale a pena analisar o seu contrato com mais profundidade.
Faça agora a sua simulação